
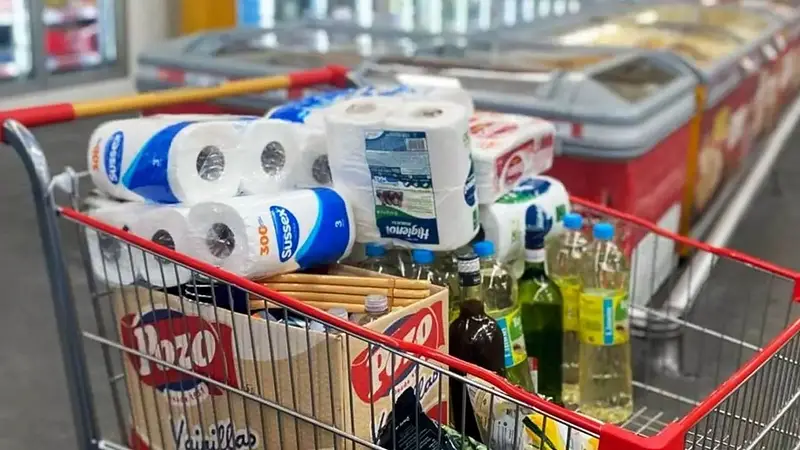
Las ventas de alimentos y bebidas retrocedieron 1,7% en septiembre frente a agosto y acumularon una baja del 3% en los primeros nueve meses del año. El dato expone una demanda cada vez más concentrada en productos básicos, segundas marcas y compras de menor valor.
El consumo cotidiano vuelve a mostrar señales de debilidad y esta vez el dato aparece en uno de los sectores más sensibles de la economía: los alimentos. En septiembre, las ventas minoristas de alimentos y bebidas cayeron 1,7% respecto de agosto y registraron una baja interanual del 3,1%. En el acumulado de los primeros nueve meses de 2026, el retroceso llegó al 3%.
El número forma parte del relevamiento de ventas minoristas pyme elaborado por la Confederación Argentina de la Mediana Empresa (CAME), que mostró además una caída mensual desestacionalizada del 1,2% en el conjunto de los comercios relevados. Aunque en la comparación con septiembre del año pasado las ventas generales tuvieron una mejora marginal del 0,3%, el resultado no alcanza para hablar de una recuperación sólida: durante los primeros nueve meses del año, el sector acumula una contracción del 2,1%.
En los comercios de alimentos, la fotografía es todavía más clara. Las familias están comprando, pero lo hacen de otra manera. El relevamiento detectó una mayor concentración en productos de primera necesidad, operaciones de menor importe, alternativas económicas y presentaciones fraccionadas. En otras palabras, la compra cotidiana se achica, se selecciona y se piensa dos veces.
Ese cambio no siempre aparece en una góndola vacía. Muchas veces se observa en algo más silencioso: una marca que se reemplaza por otra más barata, una cantidad que disminuye, un producto que deja de formar parte del carrito o una compra grande que se transforma en varias compras pequeñas. La demanda continúa, pero se vuelve más defensiva.
El comportamiento de las carnicerías ofrece uno de los ejemplos más evidentes. Durante los primeros ocho meses de 2026, el abastecimiento de carne vacuna destinado al mercado interno cayó 11,3% interanual, mientras las exportaciones aumentaron 6,5%. En agosto, el consumo aparente de carne vacuna por habitante, calculado como promedio móvil de doce meses, se ubicó en 46 kilos anuales, un 9,5% por debajo del nivel registrado un año antes.
Al mismo tiempo, la producción de carne vacuna también se redujo. Entre enero y agosto se produjeron 1,944 millones de toneladas res con hueso, un 6,8% menos que en el mismo período de 2025. La combinación entre una menor producción, un mayor peso de las exportaciones y una demanda doméstica debilitada ayuda a explicar por qué la carne vacuna perdió espacio en la mesa de los hogares.
La sustitución también empieza a modificar los hábitos. En el consumo de carnes, las alternativas avícolas ganaron terreno frente a la carne vacuna, mientras que en otros productos se repite una lógica similar: buscar aquello que permita sostener la compra sin que el presupuesto se desarme.
La situación de los alimentos se inscribe, además, en un escenario general de cautela. CAME señaló que las familias enfrentan una menor disponibilidad de ingresos y mayores restricciones para financiar sus compras con tarjetas. Después de afrontar servicios, alquileres, transporte y otros gastos fijos, el margen disponible para consumir queda cada vez más condicionado.
Los datos de supermercados también muestran una demanda todavía frágil. Según los últimos registros disponibles del INDEC, correspondientes a julio, las ventas en supermercados a precios constantes habían retrocedido 2,1% frente al mismo mes de 2025 y acumulaban una caída del 2,7% durante los primeros siete meses del año. En la comparación mensual desestacionalizada, habían bajado otro 0,7%.
La fotografía que aparece entonces es menos lineal de lo que podría sugerir una mejora interanual de las ventas minoristas generales. Algunos sectores muestran números positivos frente a un año atrás, pero eso convive con retrocesos mensuales y con consumidores que siguen priorizando aquello que consideran imprescindible.
En septiembre, por ejemplo, Textil e indumentaria creció 5% interanual y Calzado y marroquinería avanzó 3,5%. Farmacia aumentó 1,5% y Perfumería 0,7%. Pero otros rubros continuaron en terreno negativo: Bazar, decoración, textiles para el hogar y muebles cayó 3,4%, mientras Alimentos y bebidas retrocedió 3,1%.
La diferencia entre una recuperación estadística y una recuperación efectiva del consumo aparece precisamente ahí. Crecer respecto de un período particularmente débil no significa necesariamente que los comercios hayan recuperado el nivel de actividad perdido. En el caso de los alimentos, la caída acumulada durante 2026 muestra que la demanda todavía está lejos de recomponerse.
También los comerciantes observan el escenario con prudencia. Más de la mitad de los propietarios consultados por CAME, el 55,7%, considera que no es un momento favorable para realizar inversiones. Apenas el 13,4% cree que es conveniente avanzar con nuevos desembolsos, mientras un 31% no tomó posición.
Las expectativas tampoco dibujan un escenario de expansión contundente. El 44,1% de los comerciantes espera que la actividad de sus empresas permanezca sin cambios durante los próximos doce meses, mientras el 41,8% proyecta una mejora y el 14,1% anticipa un empeoramiento. La incertidumbre se convierte así en otro componente de la economía cotidiana.
El consumo funciona como una especie de termómetro doméstico. Puede haber estadísticas que mejoren en determinados períodos, sectores que recuperen ventas y algunos indicadores que encuentren números positivos. Pero cuando las familias reducen cantidades, cambian marcas, buscan promociones y concentran sus gastos en lo indispensable, aparece otra parte de la historia.
En septiembre, esa historia volvió a escribirse en los comercios de alimentos. La caída mensual del 1,7% y el retroceso acumulado del 3% muestran que la recuperación del consumo todavía tiene una cuenta pendiente con la vida cotidiana.
Porque una economía no termina de recuperarse cuando mejora una planilla. La recuperación se vuelve concreta cuando las familias pueden volver a llenar el carrito sin hacer tantas cuentas antes de llegar a la caja.


