Buenos Aires, Córdoba y Santa Fe concentran cerca del 80% de la soja producida y comercializada en el país, pero también registraron una fuerte caída en la cantidad de empresas empleadoras durante el último año.
Las provincias que concentran buena parte de la producción sojera argentina atraviesan una situación que expone una tensión dentro de la estructura económica: mientras la actividad exportadora mantiene un peso central, el entramado de empresas empleadoras se redujo de manera significativa. Buenos Aires, Córdoba y Santa Fe reunieron cerca del 79% de la producción nacional de soja durante las últimas cinco campañas y alrededor del 80% de la mercadería comercializada.
Entre junio de 2025 y junio de 2026, Buenos Aires perdió 4.813 empresas empleadoras, Córdoba 2.590 y Santa Fe otras 1.509. En conjunto, las tres provincias registraron 8.912 firmas menos en apenas doce meses. Si la comparación se extiende hasta noviembre de 2023, la reducción acumulada alcanza las 16.501 empresas.
El dato adquiere otra dimensión cuando se observa el lugar que ocupan estas provincias dentro de la economía argentina. No son solamente grandes productoras agropecuarias: también concentran industrias, talleres, proveedores de insumos, empresas metalmecánicas, transportistas, comercios y servicios vinculados directa o indirectamente con la producción rural.
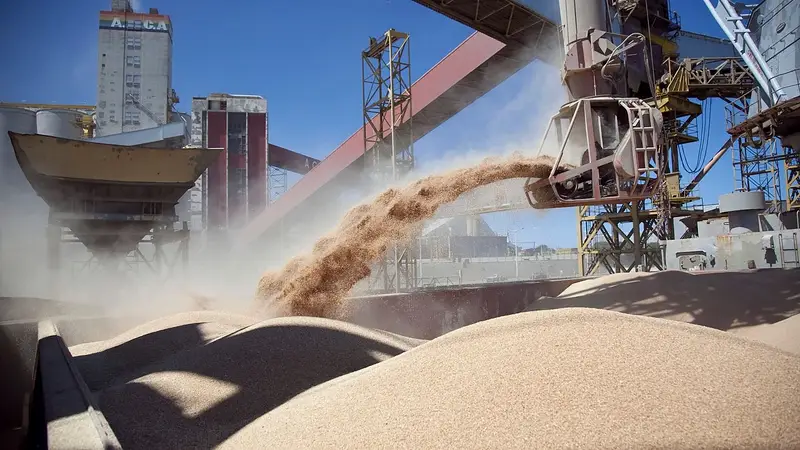
La soja es uno de los principales motores de generación de divisas del país. Durante las campañas comprendidas entre 2020/21 y 2024/25 se comercializaron en promedio 40,2 millones de toneladas por ciclo. Santa Fe aportó el 38% del origen de esa mercadería, Buenos Aires el 22% y Córdoba el 19%. Cerca del 64% de la soja comercializada tuvo como destino el Gran Rosario, uno de los principales centros agroindustriales y portuarios del país.
Pero la importancia exportadora no necesariamente se traduce de manera automática en una expansión de todo el entramado productivo. La cadena sojera demanda maquinaria, combustibles, transporte, almacenamiento, mantenimiento, servicios profesionales e infraestructura. Cuando esos sectores pierden actividad, el impacto puede extenderse mucho más allá del campo.
La industria de maquinaria agrícola ofrece una muestra concreta. Durante el primer semestre de 2026 se comercializaron 7.907 unidades, un 7,1% menos que durante el mismo período de 2025 y un 10% por debajo del promedio de los últimos cinco años. La facturación, medida en términos reales, cayó 19,6% interanual.
La fabricación nacional también retrocedió. Durante el primer trimestre de 2026 se produjeron 1.138 unidades entre tractores, cosechadoras y sembradoras, un 31,5% menos que en el mismo período del año anterior. El descenso muestra que una mayor producción agrícola no siempre genera, por sí sola, una recuperación equivalente de las actividades industriales que abastecen al sector.
La evolución de las empresas empleadoras presenta además diferencias dentro de cada provincia. En Buenos Aires, el número pasó de 163.679 firmas en junio de 2025 a 158.866 un año después, una reducción del 2,9%. Córdoba pasó de 49.379 a 46.789, con una caída del 5,2%, mientras Santa Fe pasó de 48.449 a 46.940, un retroceso del 3,1%.
El fenómeno tampoco se limita a estas tres jurisdicciones. A nivel nacional, en junio de 2026 se contabilizaron 476.750 empresas empleadoras privadas, 16.259 menos que un año antes. Desde noviembre de 2023, la reducción alcanza las 31.098 firmas, aunque el impacto porcentual varía considerablemente entre provincias.
La discusión, entonces, no pasa solamente por cuánto exporta la Argentina, sino también por cuánto de esa actividad logra generar producción, inversión y empleo a lo largo de la cadena. El desafío aparece cuando el crecimiento de las exportaciones convive con una menor cantidad de empresas capaces de transformar esa riqueza en una red productiva más amplia.