
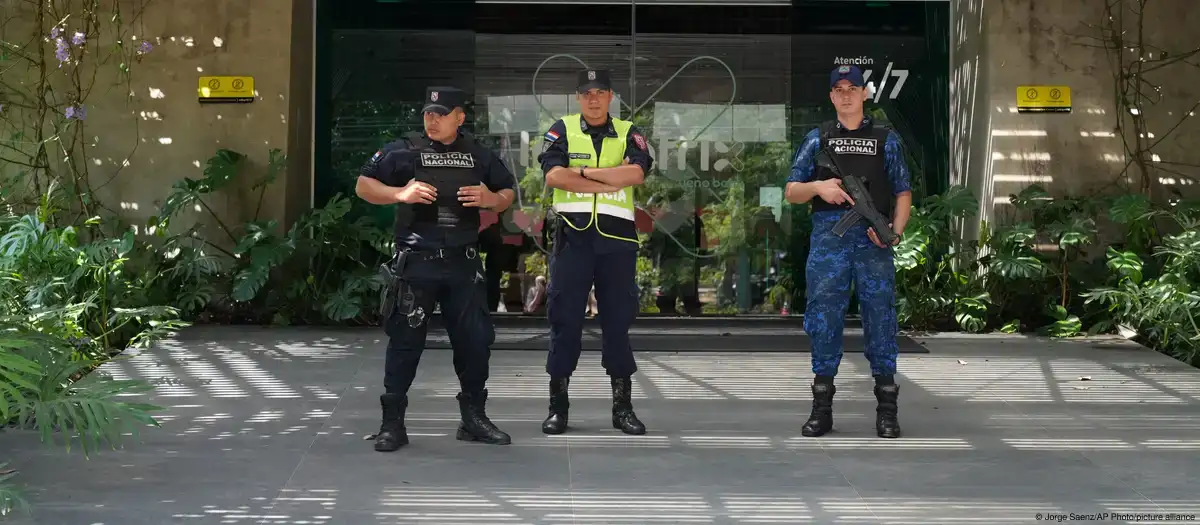
El Banco Central informó que más de 1,7 millones de depositantes accedieron a devoluciones parciales de sus ahorros, por un total cercano a los 340 millones de dólares. Sin embargo, la cobertura estatal tiene límites y todavía persiste la incertidumbre sobre los fondos de organismos públicos y cajas previsionales que estaban depositados en la entidad.
Paraguay aceleró la devolución de los ahorros retenidos tras la intervención de Ueno Bank, una crisis financiera que derivó en una profunda conmoción política y en la destitución del entonces presidente Santiago Peña. Según informó el Banco Central del Paraguay (BCP), el 93,1% de los depositantes alcanzados por la garantía estatal ya había recibido al menos una parte de su dinero.
El porcentaje representa a 1.738.804 personas y cuentas, con desembolsos por unos 2,126 billones de guaraníes, equivalentes a aproximadamente 340 millones de dólares. El operativo comenzó el jueves 5 de noviembre y se organizó en distintas etapas, de acuerdo con los montos depositados y las condiciones de cada cuenta.
El director del Fondo de Garantía de Depósitos, José Maciel, explicó que los pagos se realizaron por tandas y que el porcentaje informado corresponde al universo de depositantes con derecho a la cobertura. No significa, por lo tanto, que todos los clientes de Ueno Bank hayan recuperado la totalidad de sus ahorros.
La diferencia es importante. El mecanismo de garantía tiene un límite legal de 75 salarios mínimos, equivalente a unos 228,3 millones de guaraníes o aproximadamente 38.600 dólares. Los depósitos que superan ese monto, así como determinados fondos institucionales, no quedan cubiertos de la misma manera y deberán atravesar otras instancias del proceso de resolución bancaria.
El Banco Central también informó que todavía quedaban cuentas pendientes de procesamiento por situaciones particulares, entre ellas depósitos con bloqueos, certificados de depósito de ahorro y operaciones vinculadas con la Agencia Financiera de Desarrollo. La legislación estableció el miércoles 11 de noviembre como fecha límite para completar el anticipo de la garantía.
La intervención de Ueno Bank había comenzado el 3 de noviembre, luego de que las autoridades financieras detectaran problemas de solvencia. La medida implicó restricciones sobre los depósitos y dejó a cientos de miles de personas sin acceso inmediato a sus fondos. La entidad, que había construido una amplia presencia en el mercado paraguayo, aseguraba contar con alrededor de tres millones de clientes.
Pero el alcance de la crisis fue mucho más allá de los ahorristas particulares. Entre los recursos depositados en el banco había fondos de instituciones públicas y cajas previsionales. Las estimaciones difundidas durante la crisis ubicaron esos recursos por encima de los 800 millones de dólares, una cifra que abrió interrogantes sobre la capacidad de recuperación y las consecuencias para los organismos involucrados.
El presidente paraguayo, Pedro Alliana, quien asumió tras la salida de Peña, aseguró que la recuperación de los recursos previsionales tendrá prioridad. La preocupación alcanza especialmente al Instituto de Previsión Social (IPS), que administra aportes jubilatorios y prestaciones de salud para una parte importante de los trabajadores del país, además de otras cajas de jubilaciones del sector público.
La situación también provocó cambios en la conducción del sistema financiero. El titular del Banco Central, Carlos Carvallo, dejó su cargo en medio de la crisis, mientras avanzaban las investigaciones judiciales sobre las responsabilidades políticas y financieras vinculadas con el caso. La salida de Peña y la posterior asunción de Alliana transformaron el episodio bancario en una de las mayores crisis institucionales recientes de Paraguay.
La velocidad con la que se organizaron los reintegros permitió aliviar parte de la incertidumbre de los pequeños y medianos ahorristas, pero no resolvió el problema de fondo. La garantía estatal cubre hasta un monto determinado y el resto de los depósitos queda sujeto a los procedimientos de resolución, la evaluación de activos y las posibilidades de transferir obligaciones a otras entidades.
El caso también puso bajo la lupa la relación entre los organismos públicos y el sistema financiero privado, así como los mecanismos de supervisión que deben evitar que los recursos de trabajadores, jubilados y contribuyentes queden expuestos a riesgos que no fueron debidamente controlados.
El 93% de pagos constituye un avance en la respuesta inmediata a los afectados, pero no representa el cierre de la crisis. La recuperación de los fondos que exceden la garantía, especialmente los vinculados con instituciones públicas y cajas previsionales, seguirá siendo una de las principales pruebas para las autoridades paraguayas. La confianza en el sistema bancario dependerá no solo de la rapidez de las devoluciones, sino también de la transparencia con la que se esclarezcan las responsabilidades y se determine qué ocurrió con el dinero que todavía falta recuperar.


